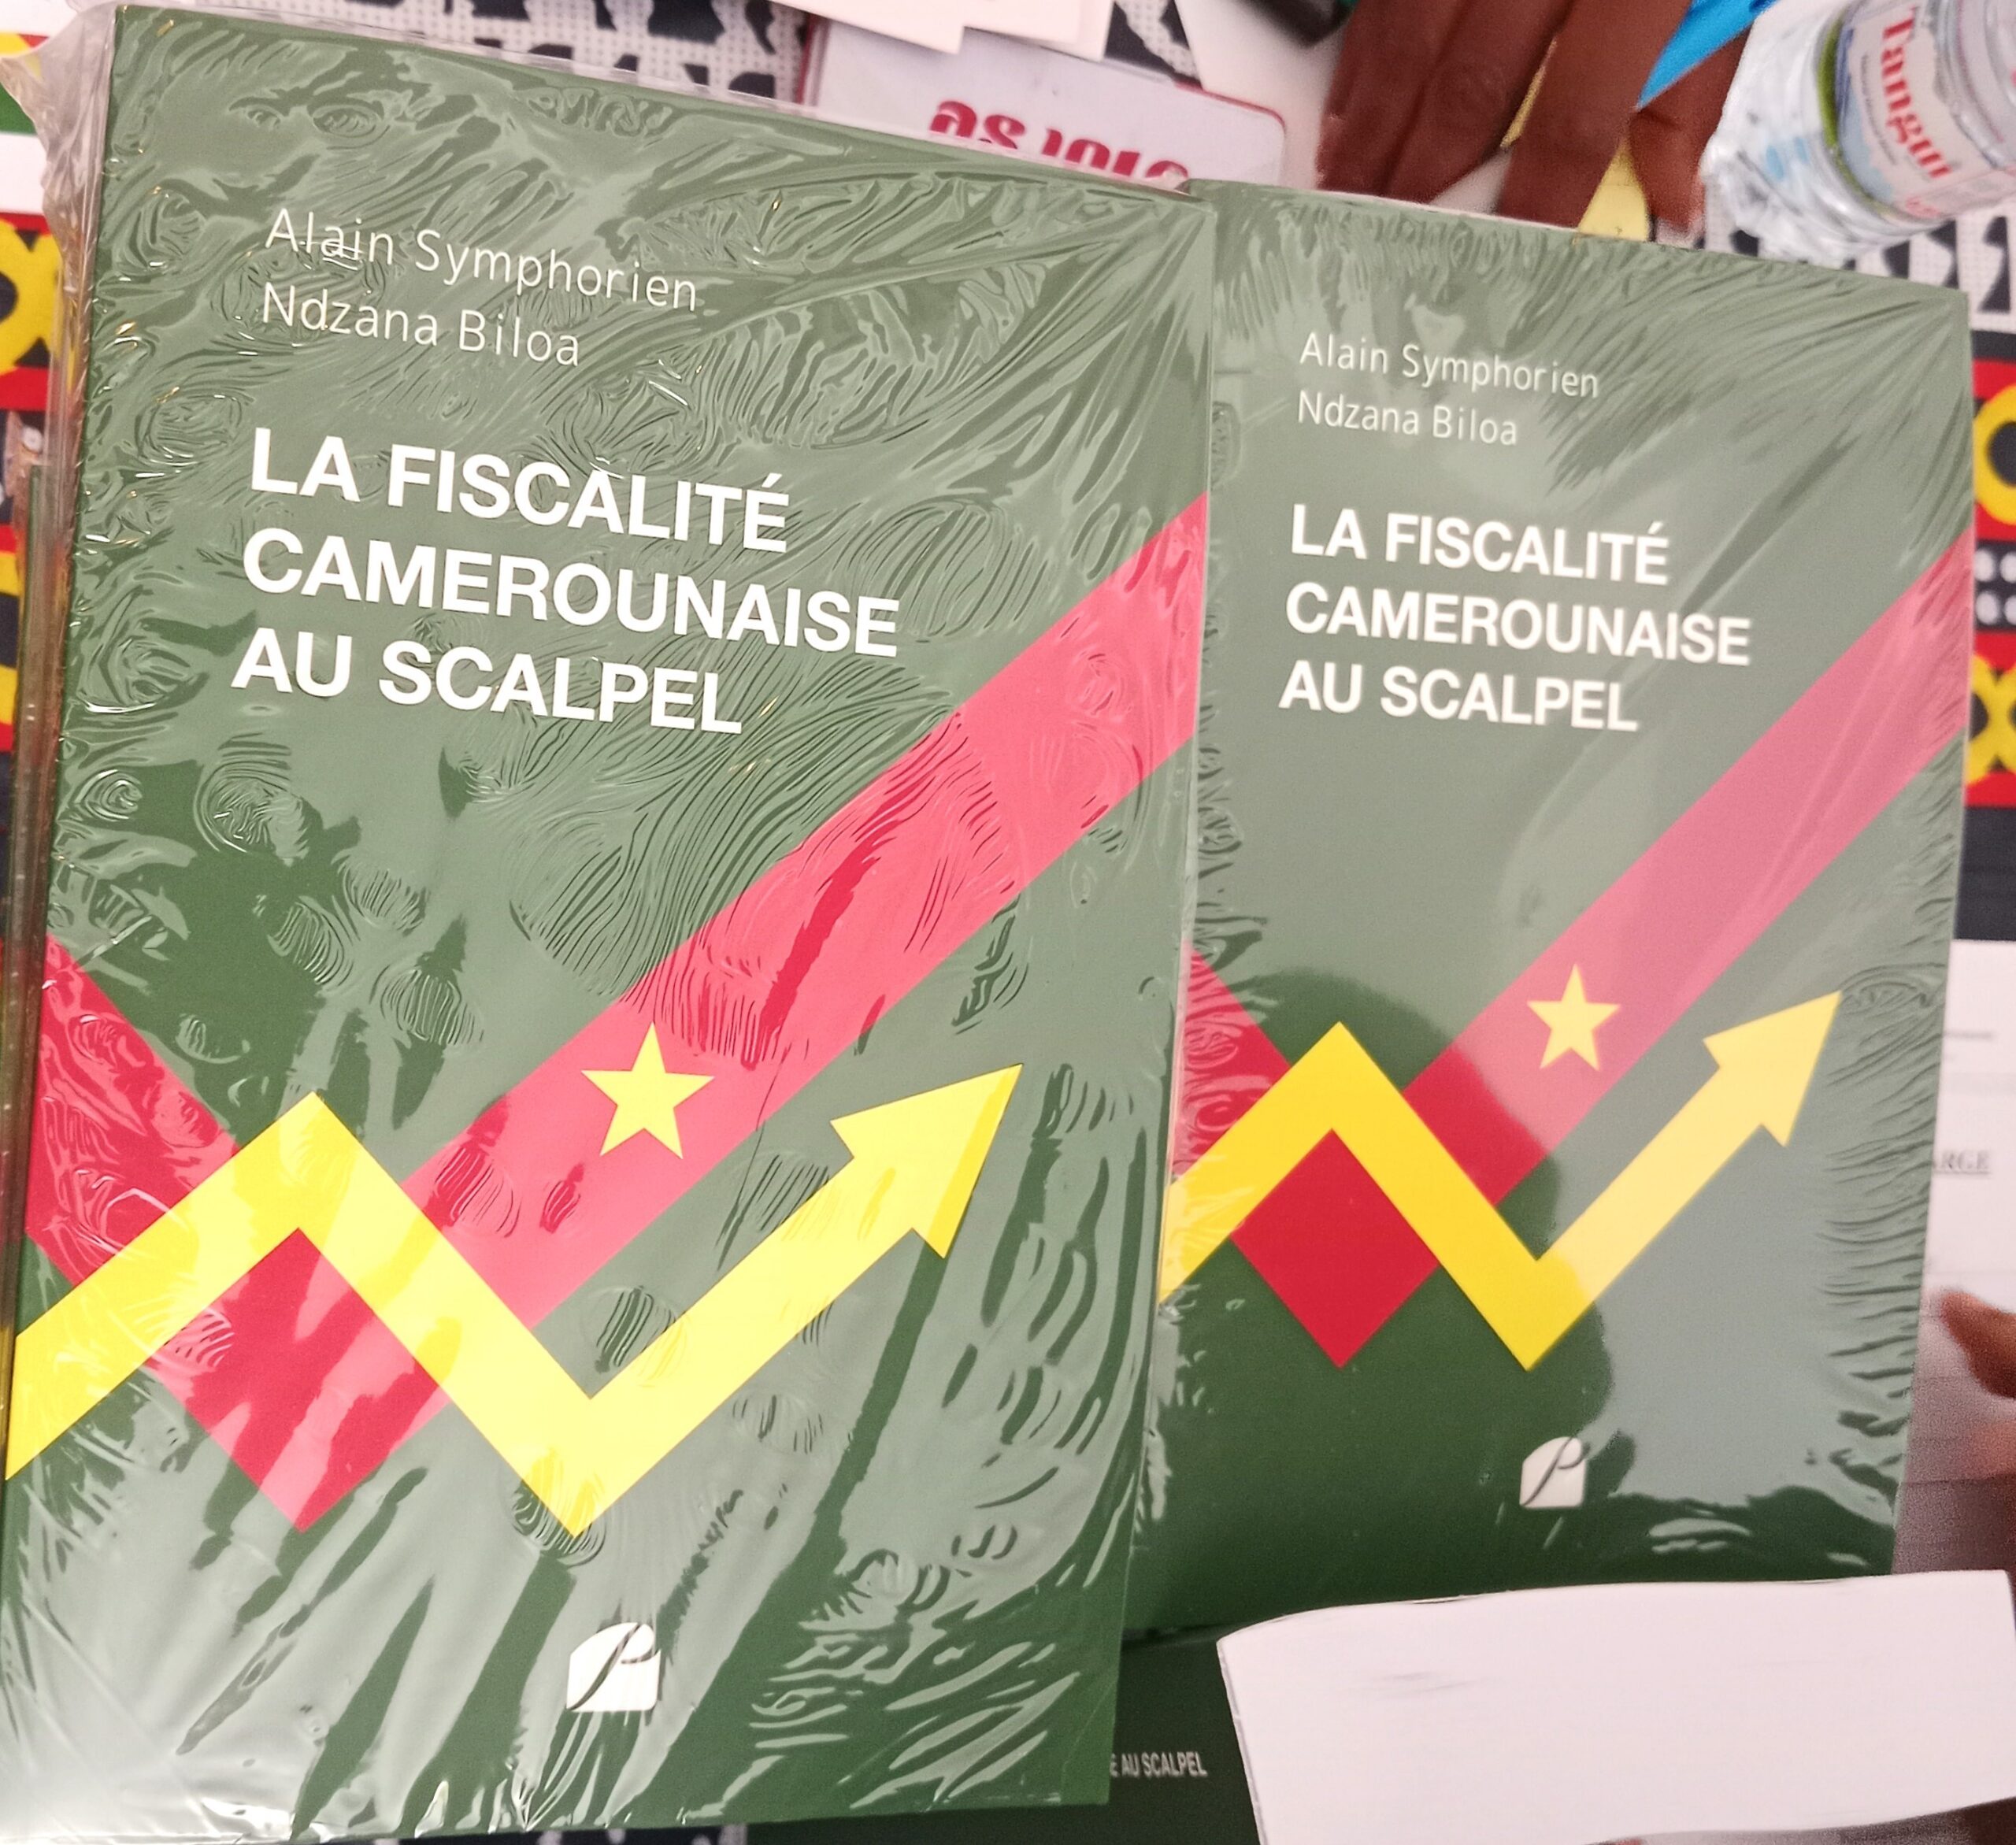
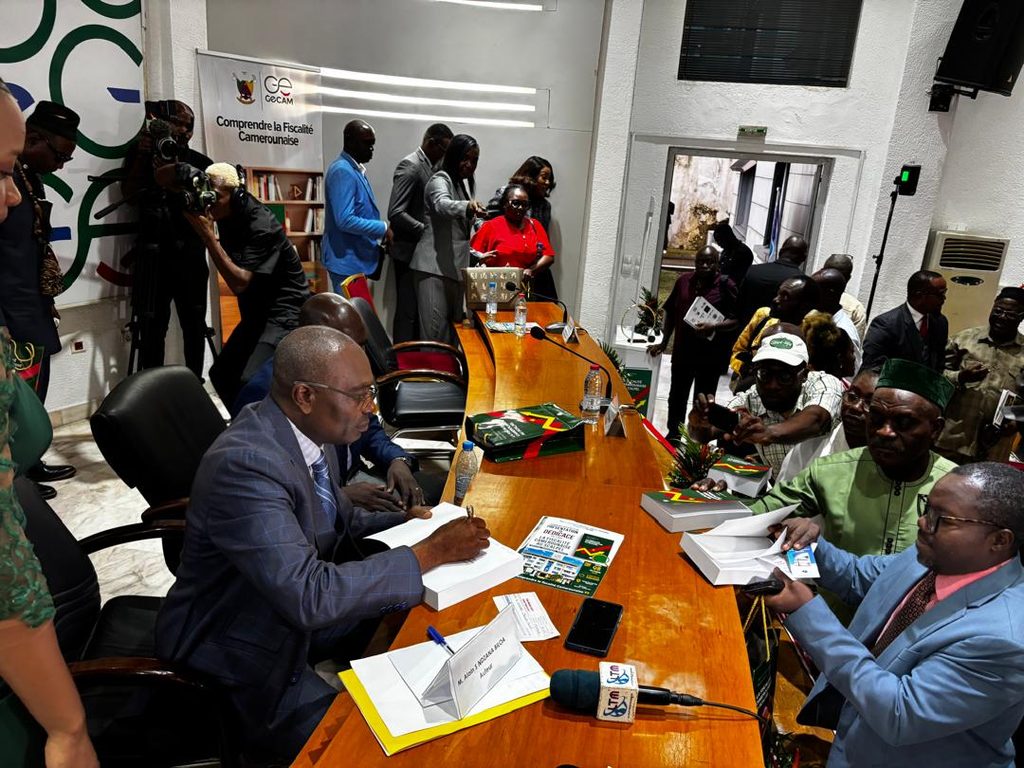
C’est une salle comble, des piles d’exemplaires aux couleurs du drapeau et un auteur qui signe, sans lever la tête. Le 8 octobre 2026, le siège du Groupement des entreprises du Cameroun, à Douala, a accueilli la cérémonie de dédicace de La fiscalité camerounaise au scalpel, un ouvrage qui dissèque l’ensemble du système d’imposition national. Placée sous le patronage de Célestin Tawamba, la rencontre a réuni contribuables, agents économiques, conseils fiscaux, universitaires et agents de l’administration, dans un climat où la pression fiscale n’est plus un sujet de salon.
Le chiffre qui ouvre le débat est celui du recensement mené par l’auteur. « Au moins 160 impôts, taxes et autres prélèvements obligatoires sont perçus au Cameroun », rappelle Alain Symphorien Ndzana Biloa, à quoi s’ajoutent quatre prélèvements issus de la loi du 19 juillet 2019 sur la sûreté radiologique et nucléaire, dont le décret du 2 février 2026 a fixé les taux. Le compte atteint ainsi 165 lignes, sans compter 18 prélèvements en attente de textes d’application et 35 autres refondus ou supprimés. La couverture de La fiscalité camerounaise au scalpel en donne la cartographie. Le vert pour la fiscalité étatique prépondérante, le rouge pour la parafiscalité, le jaune pour la fiscalité locale, l’étoile dorée pour une fiscalité sociale encore embryonnaire. La désolation ? « Avec autant de prélèvements collectés par plusieurs administrations, la fiscalité camerounaise peine à être efficiente. »
L’auteur assume la démarche. Il dit vouloir « lever le voile des tabous, déconstruire les fantasmes, et surtout nourrir la réflexion », là où les analyses parcellaires empêchent de mesurer l’effort demandé aux contribuables. Il confesse une difficulté majeure, l’indisponibilité de certaines données, voire le refus de les communiquer. Il lance en retour un appel aux agents du fisc et aux conseils fiscaux pour qu’ils signalent les prélèvements qui auraient échappé à son scalpel. Vendu à 30 000 FCFA en édition ordinaire, avec une version numérique et une édition spéciale sous coffret en bois, le livre se veut, dit-il, un « miroir » tendu à tous les acteurs.
C’est au professeur Bruno Bekolo Ebe, recteur émérite des universités de Yaoundé et de Douala, qu’est revenue la lecture critique. Il y voit une fiscalité « à la croisée des chemins », confrontée à une double interpellation. La première est celle de la performance, car l’État doit disposer de moyens suffisants pour ses objectifs de politique économique, d’autant que « les contraintes pesant sur lui sont d’autant plus fortes que la ressource fiscale est limitée », à l’heure où le pays affronte un endettement exigeant. La seconde est une exigence d’équité, car l’adhésion à l’effort collectif dépend de la conviction que chacun contribue à la mesure de ses moyens.
Le professeur pointe alors le cœur du malaise, la relation de confiance entre l’administration et le contribuable, abîmée par ce que l’auteur nomme la « surenchère répressive ». Il reprend la grille de l’économie publique. Les agents du fisc sembleraient privilégier leur fonction d’utilité bureaucratique, au détriment de la fonction d’utilité collective. « Quand le citoyen a le sentiment que la dépense publique financée par ses impôts ne lui permet pas d’accéder aux services sociaux de base, sa confiance quant à la nécessité de payer est compromise », avertit-il. Il y ajoute le chef d’entreprise qui subit des ruptures de production faute d’énergie et de réseau de transport fiable, et qui se dit quitte de sa part du contrat social.
La dette aggrave le tableau. Bekolo Ebe convoque l’équivalence ricardienne, selon laquelle « les dettes d’aujourd’hui sont les impôts de demain », et note que la part consacrée à la dette intérieure demeure marginale face au service de la dette extérieure. Il rappelle enfin que la loi du 11 juillet 2018 sur la transparence et la bonne gouvernance des finances publiques impose une information « large, régulière et approfondie » sur la fiscalité, et que la dépense publique oblige l’État à rendre compte de l’usage du produit fiscal. Le risque ultime, selon lui, est de voir s’installer des comportements de passager clandestin.
Célestin Tawamba, président du GECAM, a donné à ce diagnostic une traduction comptable. « L’année dernière, les recettes fiscales ont augmenté de 15 %, pendant que le taux de croissance du PIB est de 3 %. Comment pouvez-vous prétendre prendre 15 % dans une activité qui augmente de 3 % ? Il y a un problème. » Le patron des patrons décrit une assiette sollicitée au-delà de la capacité contributive, avec des vérifications où l’inspecteur arrive et notifie des redressements d’une ampleur qui défie toute logique. « Ce système, il est mauvais. Il tue l’entreprise, il tue la création d’entreprise à succès, et il ne permet pas à l’État de collecter l’impôt. » Il dénonce un réflexe de rente, « on taxe tout, les téléphones, tout ! » Ce qui ne saurait tenir lieu de politique de création de richesse.
Le contexte donne de l’épaisseur à ces critiques. L’auteur s’appuie sur la presse économique et y puise un chapelet des récriminations : bugs répétés de la plateforme de la DGI, le rappel en urgence de l’ancien logiciel Fiscalis, les débats sur l’impôt général synthétique, les modalités de collecte des droits de douane sur les terminaux numériques importés, ou encore la transaction spéciale qui promet de réduire des dettes fiscales jusqu’à 80 %. Autant de signaux d’un système en recomposition permanente, où la sécurité juridique du contribuable devient un facteur de compétitivité à part entière.
Le constat est que toutes les voix intervenues lors de la dédicace convergent. Le Cameroun ne manque pas de textes ni de prélèvements, il manque d’une contrepartie visible à l’impôt payé. L’auteur salue d’ailleurs les efforts de la DGI et de la Direction générale des douanes (DGD) pour améliorer le climat des affaires, dans un contexte difficile. Mais si la fiscalité est « un des principaux instruments de la politique économique », selon la formule du professeur, son rendement durable dépendra moins du nombre de lignes au tarif que de la qualité de la dépense et du pacte de confiance qu’elle autorise.